
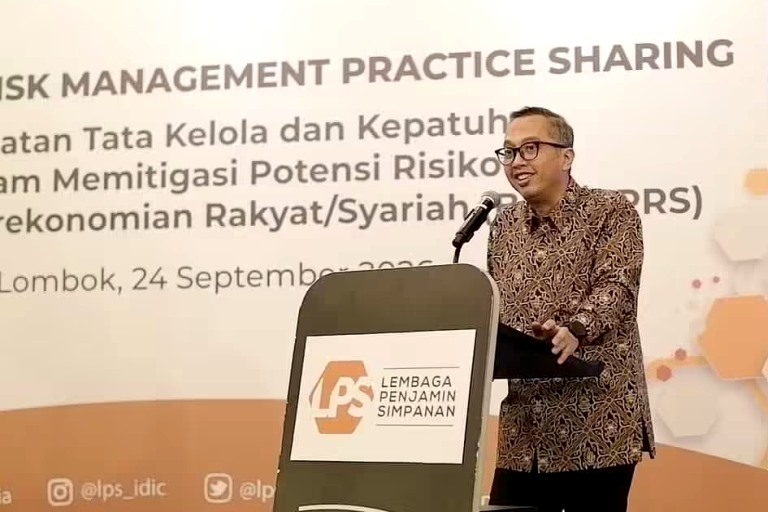
Lombok, ZonaJogja.Com – Lembaga Penjamin Simpanan (LPS) terus mendorong BPR/BPRS secara nasional tumbuh dan berinovasi dengan tetap mengedepankan tata kelola, kepatuhan serta pengelolaan risiko yang kuat.
Direktur Eksekutif Tata Kelola, Risiko, dan Kepatuhan, Arinto Wicaksono mengatakan, dinamika industri perbankan yang semakin kompetitif mendorong bank terus berinovasi dalam mencapai target bisnis.
Namun, mengejar pertumbuhan perlu disertai kemampuan mengidentifikasi dan memitigasi berbagai risiko yang dapat mempengaruhi keberlangsungan usaha bank.
“Fokus yang terlalu berlebihan terhadap risiko dapat mengakibatkan bank kehilangan peluang melakukan akselerasi bisnis. Karena itu, diperlukan langkah mitigasi yang baik menjalankan kegiatan bisnis bank,” kata Arinto beberapa waktu lalu.
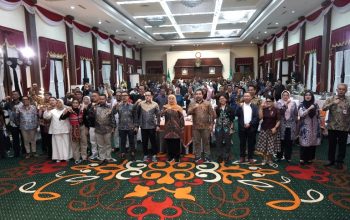
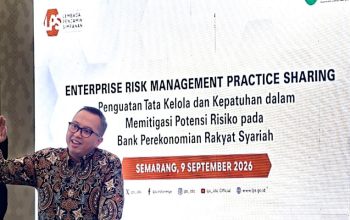
Arinto menghadiri Enterprise Risk Management (ERM) Practice Sharing dengan tema: “Penguatan Tata Kelola dan Kepatuhan dalam Memitigasi Potensi Risiko pada Bank Perekonomian Rakyat/Syariah (BPR/BPRS)”.
Kegiatan ERM adalah bentuk kepedulian LPS ikut dalam menjaga stabilitas sistem keuangan, khususnya dalam industri perbankan (BPR/BPRS).
BPR dan BPRS Miliki Peran Strategis
Arinto menekankan, BPR dan BPRS memiliki peran strategis dalam mendukung pertumbuhan ekonomi daerah, khususnya melalui pembiayaan kepada pelaku Usaha Mikro, Kecil dan Menengah (UMKM).
“Kedekatan BPR dan BPRS dengan masyarakat menjadikan salah satu pilar penting dalam mendorong inklusi keuangan nasional,” ujar Arinto.
Peran strategis tersebut juga diiringi berbagai tantangan, risiko kredit, risiko likuiditas, risiko operasional, risiko kepatuhan, dan risiko teknologi informasi.
Termasuk risiko tata kelola merupakan risiko-risiko yang harus dikelola secara efektif agar tidak mengganggu keberlangsungan usaha.
Arinto menungkapkan, berbagai permasalahan yang terjadi di industri perbankan bukan semata-mata disebabkan kondisi ekonomi.
Tetapi, juga dipicu lemahnya penerapan tata kelola perusahaan yang baik.
“Konflik kepentingan, lemahnya fungsi pengawasan, kurangnya transparansi, hingga pengambilan keputusan yang tidak didasarkan pada prinsip kehati-hatian merupakan contoh yang dapat meningkatkan eksposur risiko bank,” beber Arinto.
Karena itu, penerapan tata kelola yang baik bukan lagi sekadar kewajiban regulasi. Namun, telah menjadi fondasi utama membangun bank yang sehat, berkelanjutan, dan dipercaya masyarakat. (*)