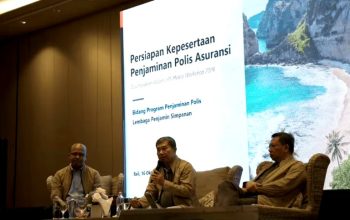

Yogyakarta, ZonaJogja.Com – Menindaklanjuti amandemen Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (P2SK), Lembaga Penjamin Simpanan (LPS) sedang menyiapkan aktivasi Penjaminan Polis Asuransi.
Aktivasi ini ditargetkan mulai Juli 2027. Direktur Group Resolusi dan Hubungan Investor Asuransi LPS, Aroma Patria mengatakan, pada program Penjaminan Polis Asuransi, peserta Penjaminan Polis Asuransi bukan masyarakat secara langsung.
Tetapi Perusahaan Asuransi (PA) dan Perusahaan Asuransi Syariah (PAS) yang menyelenggarakan asuransi umum dan asuransi jiwa.
Sedangkan asuransi sosial, program asuransi wajib dan reasuransi, tidak dapat menjadi peserta Penjaminan Polis Asuransi.
“Industri dan masyarakat perlu mencermati aspek kepesertaan ini. Meskipun UU P2SK mewajibkan seluruh perusahaan asuransi menjadi peserta penjaminan, kepesertaan program tidak berlaku secara serta-merta,” kata Aroma di Yogyakarta (6/11/2026).
Tingkat Kesehatan jadi Prasyarat
Perusahaan wajib memenuhi tingkat kesehatan tertentu sebelum ditetapkan menjadi peserta Penjaminan Polis Asuransi. Nantinya, tingkat kesehatan akan ditetapkan LPS koordinasi dengan OJK melalui perhitungan risk based capital masing-masing perusahaan.
Kata Aroma, penggunaan prasyarat tingkat kesehatan merupakan best practice yang juga berlaku di negara-negara lain yang menerapkan Penjaminan Polis Asuransi.
“Penetapan syarat penting bagi keberlanjutan manfaat program Penjaminan Polis Asuransi,” tandasnya.
Direktur Group Penanganan Klaim Polis LPS, Muhamad Yusron memastikan tata kelola kepesertaan yang jelas, dan waktu transisi juga memadai.
Dua indikator tersebut menjadi faktor keberhasilan mewujudkan proses kepesertaan yang tertib dan terjaganya kepercayaan publik.
“Ada beberapa tantangan,” ujar Yusron.
Antara lain mengelola masa transisi saat terdapat perusahaan asuransi yang belum memenuhi syarat kepesertaan pada tahap awal.
Diperlukan masa transisi yang transparan dan terukur untuk memberi waktu yang memadai bagi perusahaan asuransi dalam memenuhi persyaratan sekaligus menjaga kepercayaan publik.
Proteksi terhadap Nasabah Asuransi
LPS memastikan transisi menuju penjaminan polis asuransi yang transparan dan tertib akan didukung kesiapan industri yang memadai.
Misalnya saat fase registrasi. Ada beberapa tahapan yang menjadi fokus LPS.
- Pendaftaran kepesertaan perusahaan asuransi dalam program penjaminan polis secara bertahap
- Perusahaan asuransi yang masih memerlukan penguatan keuangan akan diberi masa transisi untuk memperbaiki kondisi keuangan dan meningkatkan kesiapan operasional
- Waktu yang diberikan sekitar 2 bulan. Jika belum sehat, perusahaan asuransi belum dapat menjadi peserta program penjaminan polis. Tapi, dapat mengulang proses tersebut di periode selanjutnya
- Jangka waktu, persyaratan kepesertaan, dan target pencapaian akan ditetapkan secara jelas untuk setiap tahapan
LPS juga menguatkan strategi komunikasi terkait persyaratan kepesertaan, ketentuan transisi, dan status kepesertaan kepada perusahaan asuransi, otoritas terkait, dan masyarakat dalam mengelola ekspektasi, sekaligus menjaga kepercayaan publik.
“Ada dua poin utama dari tujuan penjaminan polis asuransi,” kata Yusron.
Pertama, proteksi terhadap nasabah asuransi. Kedua, membangun kepercayaan masyarakat terhadap industri asuransi.
Melindungi nasabah asuransi jika perusahaan asuransi gagal, LPS menerapkan metode Transfer Polis Asuransi atau pengalihan portofolio polis.
Pemindahan Polis
Yakni, pemindahan polis atau pertanggungan polis perusahaan asuransi gagal ke perusahaan asuransi lain yang sehat.
Contohnya, ada nasabah asuransi yang sedang antri di rumah sakit. Saat hendak bayar, ternyata perusahaan asuransi tutup. Dengan metode pengalihan polis, polis bisa alihkan ke perusahaan asuransi yang sehat.
Denga kata lain, Transfer Polis Asuransi bertujuan memastikan polis tetap aktif, sehingga nasabah tidak kehilangan manfaat asuransi. Manfaat lain adalah penyelamatan polis. Polis tetap aman meski perusahaan asuransi collabs, karena telah dialihkan ke perusahaan asuransi yang sehat.
Aroma dan Yusron mengatakan, jika kepercayaan masyarakat Indonesia terhadap industri asuransi tumbuh, dampak utamanya adalah peningkatan signifikan pada penetrasi asuransi nasional dan pertumbuhan perekonomian Indonesia. (*)